Accueil · Conseils immobiliers
Préapprobation hypothécaire : pourquoi les vendeurs choisissent les acheteurs qui l’ont (et comment l’obtenir)
Quand deux acheteurs veulent la même maison, le vendeur choisit souvent celui qui est prêt. La préapprobation hypothécaire, c’est votre billet d’entrée. Voici comment l’obtenir, pourquoi elle n’est pas une simple formalité et comment la rendre vraiment solide.
L’histoire
Même maison, même prix, un seul gagnant
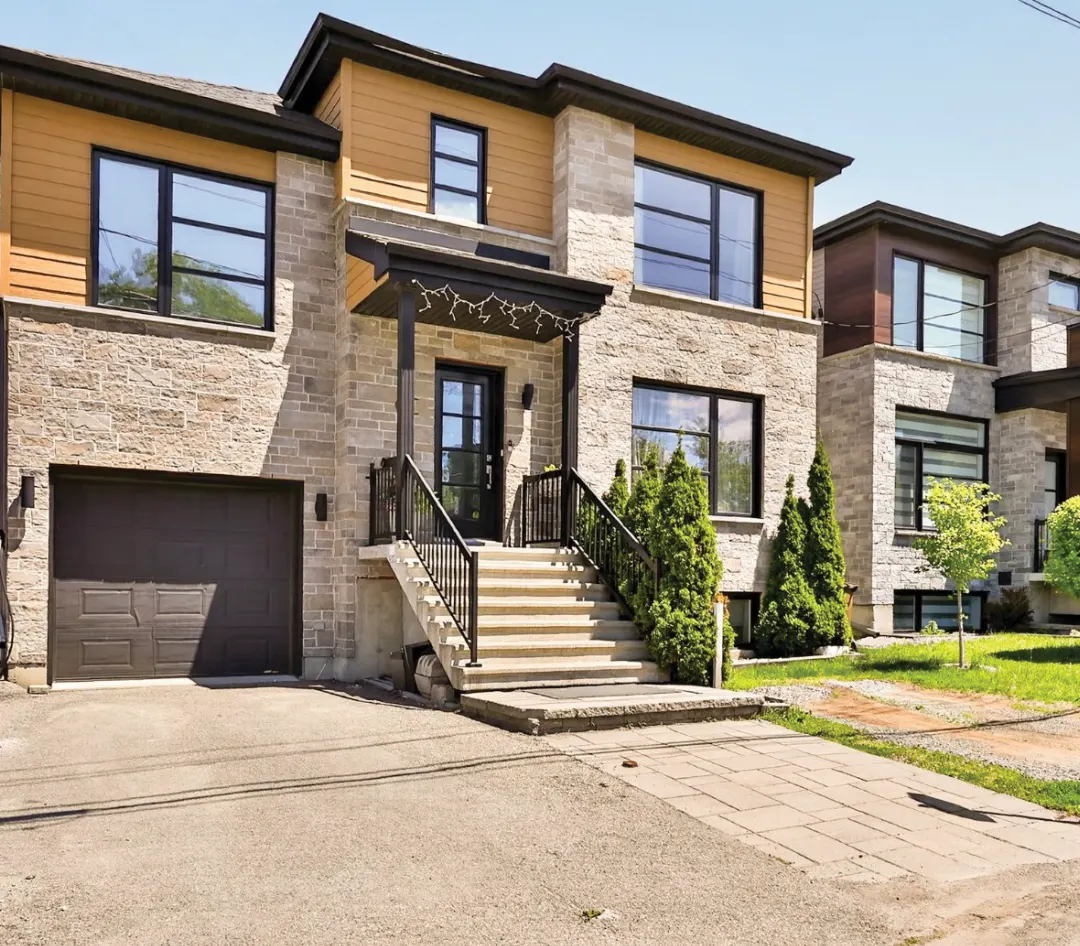
Deux familles visitent le même jumelé à Laval la même fin de semaine. Les deux font une offre au même prix. La première « va voir sa banque cette semaine ». La seconde arrive avec une préapprobation à jour et un budget validé.
Le vendeur choisit la seconde. Moins de risque, moins de délais. La première famille recommence ses recherches.
La préapprobation ne garantit pas que vous gagnerez. Mais sans elle, vous partez souvent perdant.
Le vrai problème
Préapprobation hypothécaire : ce qu’il faut savoir
1. Préqualification et préapprobation, ce n’est pas pareil
La préqualification est une estimation rapide. La préapprobation repose sur l’analyse de vos revenus, de vos dettes, de votre crédit et de votre mise de fonds. C’est elle qui rassure un vendeur.
2. Elle vous garantit souvent un taux pour une période
Plusieurs prêteurs garantissent un taux pendant quelques mois. Si les taux montent pendant vos recherches, vous êtes protégé.
3. Le test de résistance
Le prêteur vérifie que vous pourriez payer votre hypothèque même si les taux étaient plus élevés. C’est pourquoi le montant approuvé peut être plus bas que ce que vous imaginiez.
Mes courtiers hypothécaires partenaires ont accès à plus de 30 banques. Ils trouvent le meilleur financement selon votre profil. Je coordonne le tout avec votre recherche.
4. La mise de fonds minimale dépend du prix
Pour une propriété habitée par l’acheteur, la mise de fonds minimale commence à 5 % sur la première tranche de 500 000 $, puis augmente sur la portion supérieure. Sous 20 %, une assurance prêt hypothécaire s’ajoute.
5. Les documents à préparer
Preuves de revenus (talons de paie, lettre d’emploi, avis de cotisation si vous êtes travailleur autonome), relevés de placements pour la mise de fonds, liste de vos dettes. Plus le dossier est complet, plus la réponse est rapide.
6. Ne changez rien avant le notaire
Nouvelle voiture à crédit, changement d’emploi, nouvelle carte de crédit : attendez après la signature. Votre financement final dépend de votre situation au moment de l’achat.
Une bonne préapprobation ne vous dit pas seulement combien vous pouvez emprunter. Elle vous dit à quelles conditions, et c’est là que se joue la différence.
La solution
Comment on prépare votre financement
Je ne fais pas de financement moi-même : je collabore avec un large réseau de courtiers hypothécaires qui ont accès à plus de 30 banques. Ils comparent les offres pour trouver le meilleur financement, aux meilleures conditions, selon votre profil. Moi, je m’assure que tout s’arrime avec votre recherche et votre offre.
- La mise en relation avec un courtier hypothécaire de mon réseau (accès à plus de 30 banques)
- Un budget réel, frais d’achat et taxe de bienvenue compris
- Votre prix maximal confortable, pas seulement « approuvé »
- La liste des documents à préparer
- Une stratégie d’offre qui met votre préapprobation en valeur
- La liste des baisses de prix dans votre secteur
Vous vous dites peut-être…
« Ma banque habituelle va s’en occuper. »
C’est une option. Un courtier hypothécaire compare plusieurs prêteurs : vous pouvez ensuite choisir en connaissant toutes les possibilités.
« Ça va nuire à mon crédit. »
Une vérification de crédit a généralement un effet léger et temporaire. Le courtier vous explique tout avant.
« Je ne suis pas prêt à acheter tout de suite. »
C’est le meilleur moment pour savoir où vous en êtes et ce qu’il faut améliorer d’ici votre achat.
Le coût de ne rien faire
Sans préapprobation, vous risquez de visiter des maisons hors budget, de perdre la maison que vous voulez au profit d’un acheteur prêt, ou de payer un taux plus élevé faute d’avoir comparé.
Soyez l’acheteur que les vendeurs choisissent. Réservez votre consultation gratuite ci-dessous.
P.S. La consultation et la mise en relation sont gratuites et sans obligation. Vous restez libre de votre choix de prêteur.
P.P.S. Vous préférez en parler tout de suite ? Appelez-moi au 514 572-8715.
Passez à l’action : votre consultation gratuite
- Votre budget réel, frais d’achat compris
- Le meilleur financement selon votre profil, trouvé par mes courtiers hypothécaires partenaires (30+ banques)
- Votre stratégie d’offre et la liste des baisses de prix
Réserver ma consultation gratuite →
ou appelez-moi : 514 572-8715
 Ange M Bruno, courtier immobilier résidentiel depuis 10 ans · Ange Bruno Immobilier · Groupe Sutton Synergie Inc., agence immobilière · 514 572-8715Votre succès en immobilier commence ici avec moi.
